Рыночные метрики, целевая доходность и структура капитала
Финансовая структура девелоперского проекта делится на три ключевых яруса. Старший строительный заем (Senior Construction Loan) закрывает 50–60% от общей стоимости проекта (Cost to Build, LTC). Процентные ставки по старшим займам привязаны к базовой ставке SOFR и составляют 7.5–9.5% годовых. Мезонинное финансирование или предпочтительный капитал (Preferred Equity) покрывают еще 15–25% стоимости под 11–14% годовых. Собственный капитал девелопера и ограниченных партнеров (LP, Limited Partners) составляет оставшиеся 20–30%.
Операционные показатели гостиниц оцениваются через три метрики: средняя суточная ставка (ADR), загрузка (Occupancy Rate) и выручка на доступный номер (RevPAR). В сегментах Select-Service и Extended-Stay средняя маржа операционной прибыли (EBITDA margin) держится на уровне 30–35%, а показатель загрузки составляет 68–74%. Отели этих форматов требуют меньшего количества обслуживающего персонала, оптимизируют фонд оплаты труда и обеспечивают высокий уровень устойчивости операционного денежного потока.
Выбор целевого региона определяет итоговую капитализацию. Штаты Солнечного пояса (Флорида, Техас, Аризона, Северная Каролина) демонстрируют опережающий рост за счет постоянного притока населения и бизнеса. Доходность на вложенный капитал (Cash-on-Cash Return) на этапе операционной стабилизации объекта в этих локациях достигает 8–11% годовых. Дополнительный драйвер спроса создает активное развитие внутреннего автотуризма и деловых поездок средней продолжительности.
Этапы девелопмента, зонирование и франчайзинговые соглашения
Процесс реализации гостиничного проекта в США занимает от 24 до 36 месяцев и проходит последовательные фазы, требующие строгого соответствия местному и федеральному законодательству.
Начальная фаза включает выбор земельного участка и прохождение процедуры зонирования (Zoning and Entitlements). Инвестор обязан получить одобрение местной комиссии по планированию (Planning Commission) и разрешение на специальное использование (Conditional Use Permit). Изменение назначения земли или получение отклонений от строительных норм (Variances) занимает от 6 до 12 месяцев и требует проведения публичных слушаний, а также экологических экспертиз уровня Phase I ESA.
Выбор операционной модели определяет заполняемость и капитализацию объекта. Основная часть девелоперских проектов реализуется по франчайзинговой модели с глобальными гостиничными сетями (Marriott, Hilton, Hyatt, IHG). Подписание соглашения о намерении (LOI) и договора франшизы (Franchise Agreement) требует уплаты первоначального взноса (Application Fee) в размере 50 000–75 000 USD. Регулярные роялти составляют 4–6% от валовой выручки за номера, а взносы в маркетинговый фонд программы лояльности — еще 3–4%.
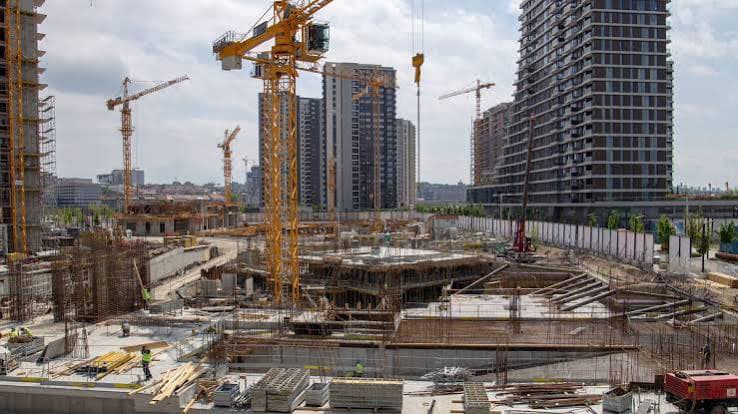
Строительная фаза начинается после получения разрешения на строительство (Building Permit) и заключения договора с генеральным подрядчиком по фиксированной цене (GMP, Guaranteed Maximum Price). Модель GMP защищает инвесторов от превышения сметы, перекладывая финансовые риски перерасхода на подрядную организацию. Срок непосредственного возведения объекта составляет 14–18 месяцев. По завершении работ городской департамент зданий выдает сертификат соответствия (Certificate of Occupancy), разрешающий официальный ввод объекта в эксплуатацию и запуск бронирований.
Программа EB-5 и государственные программы стимулирования
Использование программы инвестиционной иммиграции EB-5 остается распространенным механизмом привлечения льготного капитала в строительство отелей. В рамках закона Reform and Integrity Act (RIA) минимальный размер инвестиций в целевые зоны учета занятости (TEA — сельские районы или территории с высоким уровнем безработицы) составляет 800 000 USD на одного инвестора. В иных локациях порог составляет 1 050 000 USD.
Капитал EB-5 используется в структуре финансирования как мезонинный заем со сниженной процентной ставкой (2–4% годовых для девелопера) или как предпочтительный капитал. Главным условием программы выступает создание не менее 10 постоянных рабочих мест на каждого инвестора. В строительных проектах рабочие места рассчитываются на основе экономических моделей (RIMS II или IMPLAN) с учетом прямых, косвенных и наведенных расходов на строительство.
Девелоперы также активно привлекают государственные программы финансового стимулирования:
- Tax Increment Financing (TIF) — субсидирование за счет будущих приростов налога на имущество. Муниципалитеты направляют часть налоговых поступлений от построенного отеля на покрытие инфраструктурных затрат девелопера на подведение коммуникаций и дорог.
- Opportunity Zones — инвестиции через специализированные фонды (Qualified Opportunity Funds) в экономически депрессивные зоны. При удержании капитала в проекте более 10 лет инвестор полностью освобождается от уплаты федерального налога на прирост капитала при продаже объекта.
- C-PACE (Commercial Property Assessed Clean Energy) — долгосрочное финансирование энергоэффективных систем здания (HVAC, остекление, солнечные панели). Заем погашается через специальный надбавочный налог на имущество по ставке 6–8% годовых на срок до 30 лет.
Налогообложение, ускоренная амортизация и выход из актива
Налоговая база при строительстве и эксплуатации отелей в США формируется на федеральном уровне, уровне штата и локальном уровне. Ставка федерального налога на прибыль корпораций составляет 21%. Налоги штата (State Corporate Income Tax) варьируются от 0% (Флорида, Техас, Невада, Вайоминг) до 9.8% (Пенсильвания). Дополнительно на местном уровне взимается налог на имущество (Property Tax) в размере 1–2.5% от оценочной стоимости объекта.
Инвесторы используют механизмы налоговой оптимизации через ускоренную амортизацию (Cost Segregation Study). Данный инженерно-бухгалтерский анализ позволяет разделить элементы здания на категории с разным сроком полезного использования:
- Движимое имущество (мебель, технологическое оборудование, бытовая техника) — срок амортизации 5 и 7 лет.
- Улучшения территории (парковки, подпорные стены, освещение, элементы благоустройства) — срок амортизации 15 лет.
- Конструктив здания и несущие элементы — срок амортизации 39 лет.
Применение бонусной амортизации (Bonus Depreciation) позволяет списать значительную часть стоимости инженерных систем и оборудования в первый год ввода отеля в эксплуатацию. Это формирует бухгалтерский убыток, который перекрывает операционную прибыль и снижает налогооблагаемую базу инвесторов до нуля в первые годы работы.
Фиксирование прибыли производится через продажу готового стабилизированного объекта институциональным инвестиционным фондам (REITs) или через процедуру рефинансирования капитала. При продаже по ставке капитализации (Cap Rate) 6.5–7.5% инвестор уплачивает налог на прирост капитала (Capital Gains Tax) по федеральной ставке до 20% плюс налог на возврат амортизации (Depreciation Recapture) по ставке 25%.
Альтернативным механизмом выхода является использование секции 1031 Налогового кодекса (1031 Exchange). Процедура позволяет полностью отложить уплату налогов на прирост капитала при условии перевода всех вырученных средств в покупку другого коммерческого объекта равной или большей стоимости в течение 180 дней с момента закрытия сделки.
Материал носит информационный характер и не является юридической, иммиграционной, инвестиционной или налоговой консультацией. Требования программы и практика рассмотрения могут меняться. Результат зависит от обстоятельств заявителя, доступности виз, решений USCIS и результатов проекта.