Экономика одиночного объекта: Математика реальной доходности Single-Family
Финансовая модель объекта стоимостью $500,000 с базовой арендной ставкой $3,500 в месяц ($42,000 в год) раскрывает механизмы распределения издержек. Налог на недвижимость (Property Tax) во Флориде составляет в среднем 1.8% от оценочной стоимости, требуя $9,000 ежегодно. Страховой полис на объект с учетом риска ураганов и затоплений обходится в $5,000 в год. Регулярные взносы в ассоциацию домовладельцев (HOA fees) забирают $4,800 в год ($400 в месяц). Комиссия профессиональной управляющей компании составляет 10% от фактически полученной арендной платы ($4,200 в год). Ротация арендаторов (Vacancy Rate) на уровне 6% снижает итоговую выручку еще на $2,520. Обязательный резерв на текущий ремонт и капитальные затраты (CapEx Reserve) забирает минимум 8% от арендного потока ($3,360 в год).
Суммарные операционные расходы составляют $28,880 в год. Чистый операционный доход (NOI) достигает $13,120. Реальный показатель Cap Rate составляет 2.62% годовых до учета обслуживания ипотечного кредита. Привлечение банковского финансирования под 6.5–7.0% годовых приводит к тому, что коэффициент покрытия долга (DSCR) опускается ниже единицы, формируя отрицательный ежемесячный кассовый поток (Cash Flow).
Фиксированные капитальные затраты создают структурный дисбаланс в модели единичного объекта. Замена системы кондиционирования (HVAC) требует $12,000. Капитальный ремонт кровли обходится в $18,000–$25,000. Такие разовые издержки полностью обнуляют чистую операционную прибыль инвестора за три-четыре года эксплуатации недвижимости.
Концентрация рисков и правовые реалии частного лендлорда
Модель владения 1–2 жилыми объектами характеризуется абсолютной точечной концентрацией риска. Выезд одного арендатора мгновенно снижает показатель заполняемости портфеля до 0%, полностью перекладывая уплату налогов, страховых взносов и платежей HOA на самого собственника.
Процедура принудительного выселения (Eviction) неплатежеспособного жильца генерирует прямое списание капитала. В штатах с сильной защитой прав арендаторов (Калифорния, Нью-Йорк) судебные разбирательства длятся от 6 до 12 месяцев. Юридические издержки, оплаты услуг адвокатов и упущенный арендный доход формируют убыток в размере $25,000–$40,000. Во Флориде выселение занимает от 45 до 60 дней, требуя $3,000–$5,000 прямых судебных расходов.
Законодательные изменения в штатах усугубляют финансовую нагрузку. Принятый во Флориде закон SB 4-D обязывает ассоциации кондоминиумов проводить обязательные аудиты конструкции (Structural Integrity Reserve Studies) и полностью формировать резервные фонды на капитальный ремонт. Это вызвало рост спецвзносов (Special Assessments) на $10,000–$50,000 с каждой квартиры. Муниципальные штрафы за несанкционированную краткосрочную аренду в Майами-Бич достигают $20,000 за первое нарушение.
Динамика страхового рынка США оказывает дополнительное давление на рентабельность. В период с 2021 по 2026 год стоимость страхования жилой недвижимости во Флориде увеличилась на 100–300% из-за кризиса на рынке перестрахования. Самостоятельное управление несколькими объектами требует постоянного контроля операционных процессов, снижая эффективность инвестированного капитала.
Институциональные альтернативы: Build-to-Rent и склады последней мили
Профессиональный капитал концентрируется в институциональных классах коммерческой недвижимости: специально спроектированных поселках Build-to-Rent (BTR) и логистических объектах формата Last-Mile.
Сектор Build-to-Rent представляет собой коттеджные поселки на 100–300 домов, возводимые исключительно для сдачи в долгосрочную аренду под единым централизованным управлением. Масштаб проекта снижает операционные расходы (OpEx) до 25–30% от валового дохода благодаря централизованным закупкам оборудования, наличию постоянной сервисной службы на объекте и высокой плотности юнитов. Поселки BTR обеспечивают чистую операционную доходность (Net Cap Rate) на уровне 5.5–6.5% годовых и внутреннюю норму доходности (IRR) в размере 14–18% годовых.
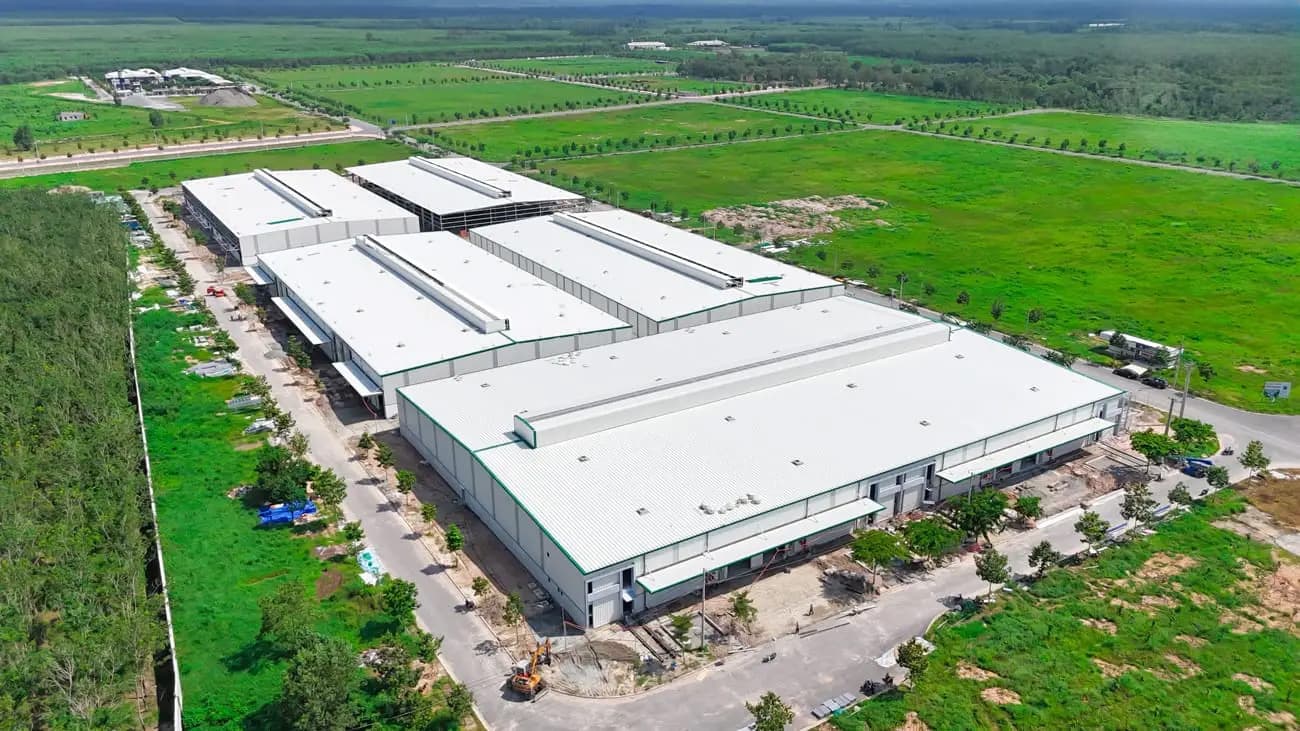
Индустриальная недвижимость и склады последней мили задействуют договоры с тройной чистой арендой (Triple Net Lease, NNN). По условиям NNN-контракта арендатор берет на себя прямую уплату налогов на недвижимость, страхование здания, коммунальные расходы и текущее обслуживание конструкций. Операционные издержки владельца объекта сводятся к нулю.
Склады последней мили сдаются корпоративным арендаторам с высоким кредитным рейтингом (логистические операторы, национальные торговые сети) на срок от 5 до 10 лет (Weighted Average Lease Term, WALT). Договоры включают обязательную ежегодную индексацию арендных ставок на 3–4%, защищающую доход от инфляции. Позалоговая чистая доходность NNN-складов составляет 6.0–7.0% годовых, генерируя прогнозируемый распределяемый кассовый поток без риска незапланированных капитальных ремонтов.
Механика синдикации и налоговая оптимизация через PERE-фонды
Частный инвестор заходит в крупные институциональные активы через фонды недвижимости (Private Equity Real Estate, PERE) и структуры синдикации, регулируемые правилом Regulation D 506(c) Комиссии по ценным бумагам и биржам США (SEC). Статус аккредитованного инвестора требует наличия чистого капитала от $1 млн (без учета стоимости основного места проживания) или годового дохода от $200,000 на человека за последние два года. Порог входа начинается от $50,000–$100,000.
Капитал фонда разделен на категории Limited Partner (LP — пассивный инвестор) и General Partner (GP — управляющая компания). Права LP-инвесторов защищаются через механизм каскадного распределения прибыли (Waterfall Distributions).
Схема выплат предусматривает барьер привилегированной доходности (Preferred Return) на уровне 7–8% годовых. LP-инвесторы получают 100% кассового потока до полного закрытия ставки Preferred Return. Только после этого оставшаяся чистая прибыль делится в пропорции 80% инвесторам (LP) и 20% управляющей компании (GP Promote).
Институциональные фонды обеспечивают оптимизацию налоговой нагрузки с помощью процедуры ускоренной амортизации (Cost Segregation Analysis). Инженерный аудит разделяет конструктивные элементы здания на категории с ускоренным сроком списания (5, 7 и 15 лет) — инженерные сети, покрытие парковок, элементы благоустройства и внутренние системы. Процедура позволяет списать до 25–30% стоимости объекта в качестве налогового убытка уже в первый год владения.
Управляющая компания ежегодно направляет инвестору налоговую форму Schedule K-1. Бумажный амортизационный убыток перекрывает реальный распределенный денежный доход. Инвестор получает наличные дивиденды, декларируя для налоговых органов нулевую или отрицательную прибыль от пассивной деятельности. При продаже объекта фонд проводит секционный обмен по правилу Section 1031 IRS (1031 Exchange). Реинвестирование всей выручки в новый объект в течение 180 дней позволяет бессрочно откладывать уплату налога на прирост капитала (Capital Gains Tax).
Материал носит информационный характер и не является юридической, иммиграционной, инвестиционной или налоговой консультацией. Требования программы и практика рассмотрения могут меняться. Результат зависит от обстоятельств заявителя, доступности виз, решений USCIS и результатов проекта.