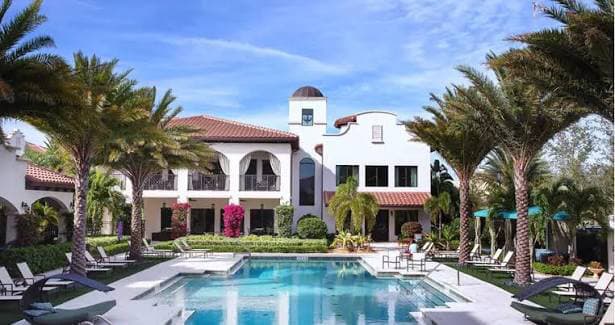
Макроэкономика и демографический сдвиг: фактор Sun Belt
Концентрация капитала в штатах Солнечного пояса опирается на долгосрочные демографические и налоговые факторы. В период с 2020 по 2026 год в штаты Sun Belt переместилось свыше 4,5 млн жителей из северо-восточных и тихоокеанских регионов США (Калифорния, Нью-Йорк, Иллинойс).
Основными драйверами миграции населения и бизнеса выступают:
- Налоговый климат: Нулевой подоходный налог для физических лиц (State Income Tax) в Техасе и Флориде, а также низкие ставки налога на прибыль корпораций (Аризона — 4,9%, Северная Каролина — 2,5%).
- Приток рабочих мест: Перенос штаб-квартир и производственных площадок крупных корпораций (Tesla, Oracle, Caterpillar, Samsung) в Остин, Даллас, Феникс и Майами.
- Стоимость жизни: Более доступная стоимость владения жильем по сравнению с прибрежными мегаполисами привлекает квалифицированные кадры в возрасте 25–45 лет.
В результате прирост населения в ключевых агломерациях Sun Belt составляет 1,8–2,5% в год при общенациональном показателе 0,4%. Рост платежеспособного населения формирует постоянный спрос на современное арендуемое жилье и локальную торгово-сервисную инфраструктуру.
Доходность и экономика Multifamily и Grocery-Anchored Retail класса A+
В условиях высоких процентных ставок институциональный капитал выбирает активы, способные индексировать арендную плату быстрее инфляции. Объект класса A+ определяется по трем критериям: год постройки (после 2021 года), наличие сертификации ESG (LEED Silver/Gold), автоматизация систем управления зданием и премиальное местоположение.
Мультисемейные комплексы (Multifamily Class A+): Договоры аренды в жилом секторе заключаются сроком на 12 месяцев. Это дает возможность собственнику ежегодно корректировать арендные ставки под текущую инфляцию. В премиальном сегменте города Остин и Тампы рост арендных ставок в 2026 году составляет 5,5–7% годовых. Средний уровень заполняемости (Occupancy Rate) сохраняется на уровне 96–97%. Ставки капитализации (Cap Rates) при покупке таких объектов находятся в диапазоне 5,25–5,75%, обеспечивая общую доходность на капитал (IRR) на уровне 12–15% при использовании умеренного кредитного плеча.
Торговые центры с продуктовым якорем (Grocery-Anchored Retail): Торговые площадки, арендованные национальными продуктовыми сетями (Publix, H-E-B, Trader Joe’s, Whole Foods), демонстрируют устойчивость к кризисам и развитию e-commerce. Продуктовый оператор формирует пешеходный трафик для сопутствующих арендаторов (аптеки, рестораны, салоны красоты, медицинские клиники).
Договоры аренды с продуктовыми якорями заключаются на 10–15 лет с фиксированной индексацией ставок на 2–3% в год или привязкой к проценту от валового товарооборота (Percentage Rent). Вспомогательные помещения сдаются по NNN-договорам (Triple Net Lease), где все операционные расходы, налоги на недвижимость и страховку перекладываются на арендатора. Ставка капитализации для этого класса активов составляет 6,0–6,5%, а показатель заполняемости превышает 98%.
Структурирование сделок и решение проблемы рефинансирования
Защита капитала от жестких условий кредитования в 2026 году достигается за счет выверенной структуры финансирования. Институциональные инвесторы отказываются от использования коротких кредитов с плавающей ставкой (Floating Rate Loans) и мостового финансирования (Bridge Loans), ставших причиной массовых дефолтов устаревших объектов Class B/C.
Для безопасного входа в активы Class A+ международный капитал использует три основных механизма:
- Консервативный заемный капитал (Low LTV Senior Debt): Привлечение банковских кредитов или средств страховых компаний на уровне 50–55% Loan-to-Value (LTV) с фиксированной ставкой на 7–10 лет. Коэффициент покрытия обслуживания долга (DSCR) закладывается на уровне не менее 1.35x–1.50x, что исключает риск дефолта при колебаниях NOI.
- Принятие существующих долгов (Debt Assumption): Покупка объектов вместе с действующими ипотечными кредитами, оформленными в 2020–2021 годах по фиксированным ставкам 3,5–4,0% годовых с остаточным сроком действия 4–5 лет. Это увеличивает cash-on-cash доходность инвестора до 8–10% годовых в валюте.
- Налоговое структурирование через REIT и Delaware Statutory Trust (DST): Инвесторы из Ближнего Востока и Центральной Азии заходят в сделки через private REITs (Private Real Estate Investment Trusts). Структура освобождает от уплаты корпоративного налога на уровне фонда при условии выплаты 90% дохода в виде дивидендов. Для иностранных участников это снижает налоговые удержания (Withholding Tax) и оптимизирует требования закона FIRPTA при последующей продаже доли.
Инвестиции в объекты Class A+ в регионах с позитивным демографическим приростом обеспечивают сохранение стоимости актива и гарантируют выплату дивидендов в стабильной валюте.
Материал носит информационный характер и не является юридической, иммиграционной, инвестиционной или налоговой консультацией. Требования программы и практика рассмотрения могут меняться. Результат зависит от обстоятельств заявителя, доступности виз, решений USCIS и результатов проекта.